2026年10月21日,数理学院2026年第三期“博士讲堂”在7#B209教室举行。师玥博士作了题为“Portfolio Optimization Based on Multivariate Laplace Distribution(基于多元拉普拉斯分布的投资组合优化)”的专题报告,数学与应用数学、金融数学专业大四学生参加讲座。
报告中,师玥博士从Markowitz均值—方差投资组合理论切入,介绍在收益与风险权衡下构建有效投资组合的基本框架,并结合金融收益分布普遍具有尖峰厚尾和偏态特征的实际背景,阐述引入拉普拉斯分布的必要性。随后,报告系统讲解了一元对称与非对称拉普拉斯分布、多元非对称拉普拉斯分布的特征函数、密度函数和矩性质,介绍了利用EM算法进行参数估计的方法,并进一步说明VaR、Expected Shortfall等风险度量以及有效前沿的计算思路,帮助学生理解多元拉普拉斯分布在投资组合优化中的应用路径。
本次讲座将概率统计理论与金融风险管理实践相结合,不仅拓宽了学生对投资组合优化和非正态收益建模的认识,也加深了他们对风险度量、参数估计和有效前沿计算等内容的理解,为后续专业学习、毕业论文选题以及从事金融量化与风险管理相关研究提供了有益启发。
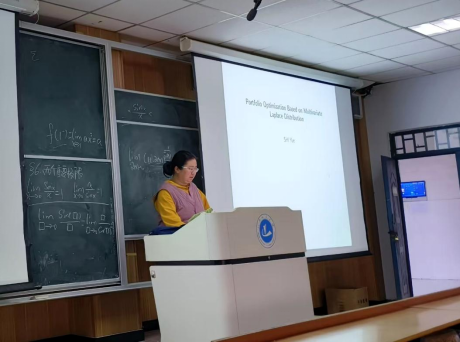
(师玥博士为学生作报告)


